福利厚生制度
夜勤スタッフへの食事補助には設置型社食がおすすめ!その理由は?
夜勤やシフト勤務の現場では、深夜帯に利用できる飲食店が限られたり、勤務中に外へ買いに行きづらかったりするため、スタッフの食事環境が課題になりやすいです。社員食堂 …

福利厚生制度
公開:2026.01.30
更新:2026.10.26
企業の福利厚生制度の中で長く据え置かれてきた食事補助の非課税限度額(企業負担分の上限)が、2026年4月1日以後に支給する食事から、月額3,500円から7,500円へ引き上げられました。
今回の改正により、一定の非課税要件を満たすことで、企業は従来よりも手厚い食事補助を提供しやすくなっています。
物価高や人材不足が続く中、従業員の生活支援と企業のコスト管理を両立できる施策として、食事補助制度の重要性はますます高まっています。今回の食事補助の非課税上限の改正により、従来よりも実効性の高い支援が可能となりました。制度を正しく理解し活用することで、企業は福利厚生の充実と税務メリットを同時に実現できます。
本記事では、食事補助の非課税上限の改正の内容や背景、メリット、注意点、具体的な活用方法までを体系的に解説します。
参考:https://prtimes.jp/main/html/rd/p/000000090.000056034.html
累計導入実績 30,000拠点 ※2026年7月時点
福利厚生の充実につながる設置型健康社食®
『OFFICE DE YASAI(オフィスでやさい)』
サービス資料・料金表はこちら
目次
食事補助における非課税上限とは、企業が従業員に提供する食事や食事代補助について、一定条件を満たせば所得税が課税されない金額の上限のことです。通常、企業から支給される金銭や現物は給与とみなされ課税対象となりますが、福利厚生として合理的な範囲で提供される食事については、非課税扱いが認められています。
食事補助の非課税上限の改正によって、上限額が現実の食費水準に近づき、制度としての実用性が高まりました。導入企業が増える一方で、要件の理解不足から課税リスクを抱える例もあります。まずは非課税になる条件と、上限額の考え方を押さえておきましょう。
食事補助を福利厚生として非課税で運用するためには、所得税法上の「食事の支給」に関する規定を遵守する必要があります。主な要件は以下の通りです。
これらの条件を満たすことで、食事の支給による経済的利益は原則として給与課税の対象とならず、従業員の税負担を抑えながら食生活を支援できます。企業にとっても、食事補助を福利厚生として充実させやすくなるメリットがあります。
今回の改正における大きな変更点は、これまで「月額3,500円(税抜)」だった企業負担の上限が「月額7,500円(税抜)」に拡大された点にあります。その他の「従業員が半分以上を負担する」といった基本的な枠組みに変わりはありませんが、上限額の倍増によって、より手厚いサポートが可能となりました。
令和8年度税制改正で変更されたポイント
2026年4月1日以後に支給する食事から、非課税となる企業負担額の上限が月額3,500円から7,500円へ引き上げられました。
従業員が食事の価額の半額以上を負担するという従来の条件は変わりませんが、企業が非課税で補助できる金額が拡大したことで、食事補助制度の内容を見直しやすくなっています。
「食事価額の50%以上を従業員が負担する」という条件を前提とした場合、月間の合計支給額(食事そのものの総額)は15,000円まで許容される計算です。これを1ヶ月の平均稼働日数を20日として、1食あたりの金額に換算してみましょう。
| 項目 | 改正前(上限3,500円) | 改正後(上限7,500円) |
| 月間の補助限度額 | 3,500円 | 7,500円 |
| 従業員の最小負担額 | 3,500円 | 7,500円 |
| 食事総額(月間) | 7,000円 | 15,000円 |
| 1食あたりの食事代(20日換算) | 350円 | 750円 |
例えば、従業員と企業が食事代を半額ずつ負担し、1ヶ月に20食利用する場合、企業負担額の非課税限度額から計算すると、1食あたりの食事代の目安は改正前の350円から改正後の750円へと広がります。
ただし、これは一定の条件に基づく計算例であり、1食あたり750円という上限が定められているわけではありません。実際には、従業員の負担割合と企業の月間負担額が非課税要件を満たしているかを確認する必要があります。
非課税上限額が約30年ぶりに引き上げられることになった背景には、深刻な物価高騰と、それに伴う働く人々の切実な声があります。原材料費や物流コストの上昇により、外食費やコンビニの食品価格は上昇を続けています。こうした状況下で、従来の3,500円という上限は、現代の食事事情にそぐわないものとなっていました。
株式会社KOMPEITOが実施した「ランチ事情と食事補助」に関する調査では、改正前の非課税限度額である月額3,500円について、「少ない」と回答した人が89.5%にのぼりました。従来の月額3,500円という上限は、1ヶ月に20回利用する場合、1回あたり約175円の企業負担に相当します。こうした調査結果からも、改正前の非課税限度額に不足を感じていた人が多かったことがうかがえます。
こうした「ランチ代の負担を減らしたい」という切実なニーズと、企業の「賃上げ以外の方法で従業員の生活を支援したい」という狙いが合致し、政府による税制改正を後押しする形となりました。
企業と従業員の双方に、食事補助の非課税上限の改正のメリットがあります。補助額が増えることで制度の実効性が高まり、福利厚生としての魅力も向上します。従業員へ給与として支給するよりも税負担を抑えられるため、同じ予算でより高い満足度を提供できる点も大きな特徴です。食事補助の非課税上限の改正は、コスト効率の高い福利厚生施策として再評価されています。
食事補助の非課税上限の改正は、企業にとって採用活動や従業員の定着に効果をもたらします。食事補助は、毎日利用することが可能なため、福利厚生の中でも利用体験が蓄積され、会社への評価に直結します。食事補助の非課税上限の改正により補助幅が広がったことで、従来よりも魅力ある制度にできます。
企業は、給与として上乗せするよりも、非課税の枠を活用した方がコスト効率が高い場合もあるでしょう。食事補助の利用率や人気商品、時間帯などをデータ化して「見える化」すれば、投資対効果の説明もしやすくなります。採用広報では「ランチ支援」「夜勤者支援」など具体的な言葉で示せるため、求人票の差別化にもつながります。
関連記事:食事補助は採用に効果がある?調査結果と非課税枠拡大から見る今後のポイント
従業員の視点では、食費負担を軽減できることがメリットです。食事補助の非課税上限の改正で非課税枠が増えた分、自己負担を抑えやすくなるでしょう。特に、交代制・深夜勤務がある現場では、食事の確保が生活の安定に直結します。
会社が社員食堂などで健康的なメニューを用意する場合、栄養バランスの改善や間食の減少など、生活習慣にも良い影響が出ます。食事のために外へ出る時間が短縮できると、昼休憩の時間を有効に使うことができ、心理的な負担が減る効果も期待できるでしょう。
~~ 福利厚生をお考えの方へ ~~
設置型社食「OFFICE DE YASAI(オフィスでやさい)」を導入してみませんか?
オフィスに冷蔵庫を置くだけ!サラダやフルーツ・お惣菜など健康的な食事が1品100円~(従業員購入価格)。
従業員満足度向上や採用強化・健康経営の推進にご活用いただけます。
2ヶ月無料トライアルはこちら
上限額が引き上げられるからといって、無条件にすべての補助が非課税になるわけではありません。企業は以下のステップで体制を整える必要があります。
まずは、自社における食事補助の利用率や、従業員が1食あたりにかけている費用、企業の補助額などを把握しましょう。
特に、従来の月額3,500円を基準に制度を運用している企業では、補助額を見直す余地があるかを確認することが重要です。
「現在の補助額で従業員の食費負担を十分に軽減できているか」「補助額を増やした場合に利用を希望する人が増えるか」といった点をアンケートなどで確認すると、制度の見直しに役立ちます。
現状を把握せずに予算だけを増やしても、期待したほどの効果が得られない可能性があるためです。
新しい非課税枠を最大限に活用するために、補助メニューの見直しを行います。従来の軽食中心のラインナップから、1食完結のお弁当や、おかずを自由に組み合わせられるスタイルへと拡充を検討してください。この際、「企業の補助額が7,500円以内」かつ「従業員が半分以上負担」というルールに則った価格設定を再設計することが不可欠です。
制度を改定した後は、従業員に対して速やかに周知を行います。特に、今回の改正によって「これまでよりも豪華な食事が、本人の税負担なしで利用可能になる」というメリットを強調することが重要です。就業規則や福利厚生規定の変更が必要になるケースもあるため、管理部門と連携して準備を進めましょう。
食事補助の非課税上限の改正で枠が広がっても、非課税になるための要件が緩くなるわけではありません。運用を誤ると、補助額が給与として課税され、会社側は源泉徴収の修正や追徴課税のリスクを負うことになります。
導入・見直しの際は、提供形態と従業員負担、金額、対象者や対象日、証憑管理などを設計することが重要です。店舗価格の改定、サービス利用料の変更、消費税率の影響など、制度外の変動要因も管理上の盲点になります。担当部門だけで抱え込まず、経理・労務・総務が協力してチェックする体制を作ると安全です。
運用設計では、まず会社が従業員の食事補助をする目的を明確にすることに取り組みましょう。例えば、採用競争力を上げたい、夜勤者の安全衛生を確保したい、出社日のコミュニケーションを増やしたいなどの目的により、最適な形は変わります。
次に、対象者について考えてみましょう。雇用形態あるいは勤務形態で分類するのか、適用範囲を社内規程に明文化します。多様な働き方を実現している企業においては、細かな分類が必要になることもあるでしょう。
導入初期には、現場からの問い合わせが多く発生します。出張時の食事や来客の食事など、さまざまな問い合わせがあるはずです。判断基準を準備し、問い合わせ窓口を定めておくことをおすすめします。
制度を浸透させるには告知の工夫も欠かせません。初月は試食キャンペーンを行う、社内で人気メニューのランキングを共有するなど、利用のきっかけをつくると利用率が上がるはずです。
非課税とされる代表的な条件の一つが、従業員が食事代の半額以上を負担していることです。食事補助の非課税上限の改正後も、この原則は変わりません。補助額を増やす場合、従業員負担が半額未満になっていないか再点検が必要です。
実務では、価格帯が複数あると判定が複雑になります。商品ごとに会社負担額を固定するのか、従業員負担額を固定するのか、どちらが管理しやすいかを決めましょう。一食単位での条件を満たしているか確認できるよう、レシートやデータを確認可能な方法を選ぶのが安全です。
食事補助を非課税で運用する場合は、原則として企業が従業員に食事を現物で支給し、所定の非課税要件を満たす必要があります。
現金で昼食代などを補助する場合は、深夜勤務者への夜食代に関する特例などを除き、支給額の全額が給与として課税されます。
また、食事券やIC決済、アプリなどを利用する場合も、決済手段だけで非課税になるわけではありません。食事の支給方法や利用条件、従業員と企業の負担割合などを確認したうえで制度を設計することが重要です。
社食、設置型社食、チケット、アプリなど、管理可能で証憑が残る手段を選ぶことで、税務リスクを抑えつつ運用負担も軽減できます。複数の拠点を持つ企業は、地域差や営業時間などを踏まえて、食事補助を利用できる場を確保する工夫も必要です。
食事補助の非課税限度額である月額7,500円は、消費税および地方消費税を除いた金額で判定します。そのため、税込金額が7,500円を超えていても、税抜金額では非課税限度額の範囲内となる場合があります。制度を運用する際は、食事の価額と従業員の負担額を適切に管理し、企業の月間負担額が非課税限度額を超えていないか確認しましょう。
改正で補助額が増額された分、判定ミスが起きると影響も大きくなります。運用上は、税抜金額を自動で保持できるシステムを選んだり、月次集計表に税抜欄を必須項目として設けたりすると、ミスを減らせます。消費税の端数処理が絡む場合もあるため、処理ルールを統一し、監査に対応できる状態にしておきましょう。
食事補助の非課税上限の改正を最大限に活かすためには、従業員に活用してもらうことが重要です。制度は、従業員が使わなければ満足度につながらず、管理コストだけが残ります。食事補助を導入するなら、活用度の高い社食サービスを選びたいところです。
おすすめしたいのは、利用ハードルが低く、運用もシンプルな社食サービスです。出社中心の企業なら、社食や設置型社食、拠点が分散しているならチケットやアプリ型など、働き方に合わせて選びます。
例えば、現場が複数拠点に分かれる業態では、利用できる店舗網や決済手段の柔軟さが重要です。一方、オフィス中心なら、在庫補充や衛生管理を外部に任せられるサービスを選ぶことで、総務の負担を最小化できます。いずれの方式でも、従業員の負担額が変動し過ぎると不満が出やすいため、月次の上限や会社負担の上限を設け、わかりやすいルールにすることが運用成功の近道です。
設置型社食は、オフィス内に冷蔵庫や専用棚を置き、軽食や惣菜、飲料などを従業員が購入できる方式です。外出せずに食事が確保できるため、忙しい部署でも利用率が上がりやすいのが強みです。
食事補助の非課税上限の改正によって補助枠が広がったことで、会社負担と本人負担を調整しつつ、選べる商品の幅を増やしやすくなりました。導入時は、補助対象商品を明確にし、価格表示や精算方法を統一するとトラブルを防げます。衛生管理や在庫管理をサービス提供事業者に委ねられるプランを選ぶと、総務の負担を抑えながら運用できます。
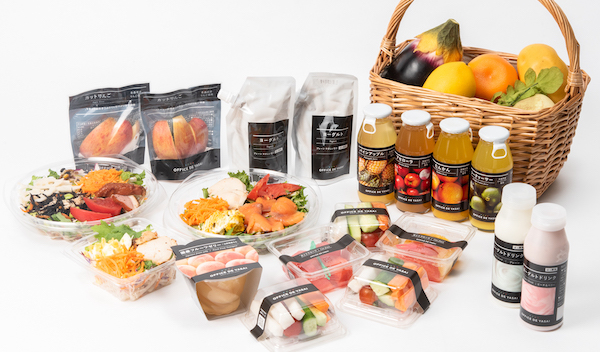
設置型社食の中でも、野菜や健康志向のメニューを取り入れやすいと人気なのが「OFFICE DE YASAI(オフィスでやさい)」です。導入実績が累計30,000拠点(2026年7月時点)ある野菜やフルーツを使った惣菜を提供するサービスで、年間で60種類以上のさまざまな商品が提供されています。
「OFFICE DE YASAI(オフィスでやさい)」を導入すると、手軽に健康的な軽食を取ることができるため、従業員の野菜不足の食生活を解消し、健康経営へとつなげられる可能性が高まります。
企業が従業員の健康面を社食メニューでサポートする取り組みは、社内外への発信材料にもなり得るでしょう。
食事補助の非課税上限の改正の枠内で「OFFICE DE YASAI(オフィスでやさい)」を導入すれば、従業員の負担を抑えつつ、毎日の食習慣にはたらきかけることができます。
「OFFICE DE YASAI(オフィスでやさい)」のような健康的なメニューをそろえる社食サービスであっても、設置したら完了とはならないことには注意しましょう。担当者の手を煩わせないサービス設計ではありますが、従業員に人気の商品ランキングや新製品の紹介など、情報共有をし、興味を持ってもらえるようなきっかけづくりは欠かせません。
さらに、2026年7月からは、食べ応えと健康への配慮を両立した「お弁当シリーズ」の提供も開始しています。ごはんプラン(冷凍)では、ハンバーグやカツ丼、パスタなどを中心に、毎月10種類以上のお弁当をラインナップ。従業員は1品400円から購入できます。従来の単品購入スタイルに加え、1食で満足感を得られるお弁当も選べるため、従業員の昼食ニーズに応じた食事補助を提供しやすくなっています。
また、2026年4月から適用されている食事補助の非課税限度額(月額7,500円)を踏まえて、企業の補助額や従業員の負担割合を設定することも可能です。
OFFICE DE YASAI(オフィスでやさい)について詳しくはこちら
累計導入実績 30,000拠点 ※2026年7月時点
福利厚生の充実につながる設置型健康社食®
『OFFICE DE YASAI(オフィスでやさい)』
サービス資料・料金表はこちら
食事補助の非課税上限の改正は、福利厚生を現実の物価水準に合わせ、実効性を高める大きな転機です。月額7,500円という枠は、1食あたり約375円の補助設計を可能にし、従業員の食費負担を継続的に支援できます。この機会に従来型の食事補助の見直しを行い、より利用率が高く、効果的な制度にしていきたいと多くの企業が検討するところでしょう。
一方で、半額負担、現金支給の回避、税抜判定など、基本要件を外すと課税リスクが生じます。導入・見直しでは、ルールの確認、社内規程、証憑管理、運用フローまでセットで整えることが肝心です。
設置型社食やサービス活用により、利用しやすさを高めれば、採用力・定着率・健康経営にも波及します。
どの制度にもいえることですが、制度は一度つくって終わりではありません。物価や働き方が変われば最適解も変わります。定期的に利用状況を点検し、必要に応じて補助設計や提供方法を調整することで、投資としての効果を継続的に高めていきましょう。
手軽に導入できる健康社食で福利厚生を充実!
>> OFFICE DE YASAI(オフィスでやさい) <<

▼ お役立ち資料はこちら ▼

福利厚生制度
夜勤やシフト勤務の現場では、深夜帯に利用できる飲食店が限られたり、勤務中に外へ買いに行きづらかったりするため、スタッフの食事環境が課題になりやすいです。社員食堂 …

福利厚生制度
食品や日用品、光熱費など、生活に欠かせない支出の負担が高まる中で、従業員の暮らしを支える福利厚生への関心が高まっています。 これまで福利厚生というと、レジャー施 …

福利厚生制度
近年、多くの企業において「人的資本経営」という言葉が重要な経営キーワードとして定着しました。従来、従業員は「コスト」として捉えられる傾向にありましたが、現在は企 …

福利厚生制度
福利厚生のデジタル化が進む中、近年注目を集めているのが「カード型福利厚生」です。従来の紙チケットや申請制の補助制度とは異なり、専用のカードやクレジットカードを通 …

OFFICE DE YASAI(オフィスでやさい)
サービス資料・料金表はこちら
福利厚生制度
社食(社員食堂)
社食(社員食堂)
株式会社阪急交通社

アパホテル&リゾート〈東京ベイ幕張〉
株式会社阪急交通社
アパホテル&リゾート〈東京ベイ幕張〉
OFFICE DE YASAI(オフィスでやさい)
サービス資料・料金表はこちら