福利厚生制度
【2026年最新】ジャンル別オフィスコンビニおすすめ10選

福利厚生制度
公開:2024.10.30
更新:2026.10.27

物価高騰の続くなか、日常生活を送るうえで従業員が頼りにしている福利厚生。
企業ができ得る限りのサービスを提供すれば、優秀な人材の定着率の維持にもつながります。
しかし、経営上、福利厚生費として計上できる金額の上限を把握し、無理なく運用しなければ継続的な提供は難しいでしょう。
そこで今回は、福利厚生費の項目別の上限金額や注意点について詳しく解説します。
累計導入実績 30,000拠点 ※2026年7月時点
福利厚生の充実につながる設置型健康社食®
『OFFICE DE YASAI(オフィスでやさい)』
サービス資料・料金表はこちら
目次

福利厚生費とは、企業が支給する給与・賞与に加えて、自社従業員およびその家族が心身ともに健康に生活できるよう健康面や生活面を支援するサービスにかかる費用のことです。
この福利厚生費には、2つの種類「法定福利厚生」と「法定外福利厚生」があります。
前者は企業に設置義務があり、後者は企業が自由に設定できるサービスです。
これらを福利厚生費として計上するには、金額の上限や要件を把握する必要があります。
特に、正規雇用者と非正規雇用者の双方に提供する義務のある法定福利厚生は、サービスや業種によって要件や金額の上限が異なる場合もあるため、注意しましょう。
福利厚生費のなかで、通勤手当・飲食関連など一部のサービスは、割合や金額の上限があります。
しかし、多くのサービスは、金額の上限が明確に示されていません。
「社会通念上で妥当な範囲の金額」と定義され、金額の上限に関する規定は抽象的です。
なお、従業員に対する現金の支給は、原則として給与として扱われ、課税対象となります。ただし、一定の要件を満たす通勤手当や慶弔見舞金など、非課税として取り扱われる場合もあるため、支給目的や内容に応じた判断が必要です。
福利厚生費の上限金額に具体的な提示がないからといって、提供するサービスに際限なくお金をかけてよい訳ではありません。

この章では、福利厚生費として一般的に認められる金額の上限について説明しましょう。
経理上、企業が設定義務を有する法定福利厚生費は「法定福利費」の勘定科目に該当します。
原則的には非課税ですが、各サービスの金額には上限があるため、注意が必要です。
これに対し、企業が自由に設置できる法定外福利厚生費は、サービスの内容によって課税と非課税に分かれます。
金額の上限に関する定義は、先述の「社会通念上、妥当な額」とされているものが少なくありません。
確定申告でスムーズに処理するためには、自社で妥当な額がどの程度なのかを検討する必要があるでしょう。
この章では、代表的なサービスを挙げ、一般的に福利厚生費として認められる上限金額について説明します。
通勤費を福利厚生費として計上する際は、金額に上限があります。
この通勤費は、経営陣はもちろん、正社員や契約社員、パート・アルバイトなど雇用形態に関係なく適用されるものです。
本来、現金の支給は福利厚生費として認められませんが、自宅からオフィスまでの通勤費のみが例外となっています。
国税庁の定める通勤費の金額の上限は、1ヶ月あたり15万円までです。
通勤費を上限金額内で支給すれば経理上の処理は非課税で、従業員の所得税も非課税となります。
ただし、この上限額の範囲を超えた分は給与と見なされて課税対象となるため、注意しましょう。
ちなみに、通勤費にはバスや電車はもちろん、有料道路や新幹線など高額の交通手段も含まれます。
自転車や自動車で通勤する従業員に、必要な交通用具にかかる費用を支給する場合は、通勤距離によって金額の上限が異なるため、注意が必要です。
通勤費を提供する際は、従業員の通勤方法や移動距離を確認しておきましょう。
出張費は、旅費日当・出張手当・日当とも呼ばれ、出張にかかる費用を従業員に支給するサービスです。
従業員が出張先で支払った備品代や飲食代・通信費などがこれに該当し、「社会通念上、妥当な額」を上限として全額を計上できます。
ただし、宿泊代と目的地までの移動にかかった費用は、出張費ではなく交通費として扱われることに注意しましょう。
国税庁では、出張費に関する妥当な額や上限金額に具体的な数値を示していません。
出張費については、規定や1泊につき支給する金額の上限の目安を社則に明記しておくとよいでしょう。
食事補助を従業員の給与として課税されない形で支給するには、以下の2つの要件を満たす必要があります。
・従業員が食事の価額の半額以上を負担していること
・食事の価額から従業員の負担額を差し引いた企業の負担額が、1ヶ月あたり7,500円(税抜)以下であること
2026年4月1日以後に支給する食事については、企業の負担額に関する非課税限度額が、従来の月額3,500円から月額7,500円へ引き上げられました。
なお、上記の要件は、会社が従業員に食事を支給する場合の給与課税に関するものです。食事代を現金で補助する場合は、原則として補助額の全額が給与として課税されるため注意しましょう。
また、残業や宿日直の際に支給する食事については、無料で支給しても給与として課税されない取り扱いがあります。
2026年4月からの食事補助の非課税限度額引き上げについては、以下の記事で改正内容や非課税要件、制度設計時の注意点を詳しく解説しています。
食事補助の非課税上限が7,500円に引き上げ!改正の背景や注意点を解説
健康診断などの健康関連も、金額の上限は特に定められていません。
福利厚生費として計上する際の要件は、次の4つです。
1.全従業員を対象とする(健康診断の受診)
2.企業が全従業員の費用を負担する
3.医療機関に企業が費用を直接支払う
4.健診や検査費用が社会通念上、妥当な金額である
健康関連は、40歳以上には人間ドックの費用を追加するなど、年齢に応じた受診内容を変更できます。
従業員の平均年齢が高い企業は、金額を含めて受診内容を検討するとよいでしょう。
住宅手当には金額の上限はありません。
しかし、福利厚生費として適用されるのは、賃貸料に相当する額の半額以上を従業員から徴収する場合のみです。
たとえば、住宅ローンや家賃の補助を従業員に支払うと給与支給と見なされ、福利厚生費の対象外になります。
なお、社員寮や社宅を保有している企業は、従業員から賃料を徴収する形で住宅手当を補助すれば、従業員にとっての節税対策としても有効です。
親睦会や行事イベントなどのレクリエーションも、具体的な金額の上限はありません。
福利厚生費として計上する際の要件は、次の3つです。
1.全従業員を対象とする
2.金銭の支給ではない
3.社会通念上、妥当な金額である
コロナ禍以降、従業員同士のコミュニケーションの機会が減少傾向にある昨今、新年会や忘年会を含めた食事会や運動会の実施を検討している企業も多いでしょう。
レクリエーションを導入する際は、常識の範囲内の金額を検討するとともに、賞金が金銭の場合は給与扱いとなることも考慮に入れる必要があります。
社員旅行など旅行関連も、特に金額の上限の具体的な提示はありません。
次の4つの要件を満たせば、福利厚生費として計上できます。
1.全従業員が参加対象である
2.上記の50%以上が参加する
3.滞在日数が4泊5日以内である
4.参加しない従業員に対し現金を支給しない
企業規模によっては、部署や支店ごとに社員旅行を実施することもあるでしょう。
そのような場合は、その人数の50%以上の従業員が参加すれば、上記「1」の要件を満たしたことになります。
昨今は、社員旅行の行き先が海外の場合は、上記「3」を現地の滞在日数として計算しましょう。
慶弔見舞金は、頻繁に活用されるものではありませんが、従業員にとって「いざという時」に必要なサービスです。
具体的には、従業員の結婚や出産の祝い金・ケガ・病気をした時の見舞金に加え、従業員の家族が死亡した場合の香典や花輪などの費用が、これに該当します。
この慶弔見舞金を福利厚生費として計上する場合も、金額の上限は明確に定められていません。
次の2つの要件を満たせば、全額を福利厚生費として計上できます。
1.全従業員を対象とする
2.社会通念上、妥当な額である
なお、本サービスは自社従業員にのみ適用され、取引先や得意先への慶弔見舞金は接待交際費となることに注意しましょう。
保養所関連も、特に具体的な金額の上限は設けられていません。
昨今は、自社で別荘などの保養所を運営している企業は減少傾向ですが、次の3つの要件を満たす場合は、福利厚生費として全額を計上できます。
1.全従業員が対象である
2.金額が社会通念上、妥当である
3.社内規則に明記され、利用記録を残す
福利厚生費として金額の上限はないものの、あまりに豪華な施設や無料で従業員が利用できる場合は給与扱いとなるケースもあるため、注意が必要です。

法定福利費には、健康保険料や厚生年金保険料、雇用保険料、労災保険料などが含まれます。
これらの保険料は、制度によって企業と従業員の負担割合が異なります。健康保険料や厚生年金保険料などは原則として労使折半ですが、雇用保険料は業種によって負担割合が異なり、労災保険料や子ども・子育て拠出金は企業が全額を負担します。
2026年度(令和8年度)の主な保険料率と企業負担割合は、以下のとおりです。
<社会保険料>
| 項目 | 保険料率 | 企業負担割合 |
|---|---|---|
| 厚生年金保険料 | 18.3% | 9.15%(労使折半) |
| 健康保険料 | 都道府県によって異なる(協会けんぽの2026年度全国平均は9.90%) | 原則として保険料の半額 |
| 介護保険料(40歳以上65歳未満) | 1.62%(協会けんぽ・2026年3月分から) | 0.81%(労使折半) |
| 子ども・子育て支援金 | 0.23%(2026年4月分から) | 原則0.115%(労使折半) |
※健康保険料率は加入する健康保険制度や都道府県支部によって異なります。例えば、2026年度の協会けんぽ東京支部の健康保険料率は9.85%です。
※厚生年金保険料・健康保険料などは、原則として標準報酬月額および標準賞与額をもとに算出します。
<雇用保険料>
| 保険料率(合計) | 企業負担 | 従業員負担 | |
|---|---|---|---|
| 一般の事業 | 1.35% | 0.85% | 0.50% |
| 農林水産・清酒製造の事業 | 1.55% | 0.95% | 0.60% |
| 建設の事業 | 1.65% | 1.05% | 0.60% |
※2026年4月1日から2027年3月31日までの料率です。一部の事業には異なる区分が適用される場合があります。
<企業が全額負担する保険料・拠出金>
| 保険料率・拠出金率 | 企業負担割合 | |
|---|---|---|
| 労災保険料 | 業種によって異なる(例:金属鉱業8.8%、林業5.2%、採石業3.7%) | 全額 |
| 子ども・子育て拠出金 | 0.36%(2026年度) | 全額 |
※労災保険料率は事業の種類によって異なり、原則として賃金総額に所定の料率を乗じて算出します。2026年度の労災保険率は2025年度から変更されていません。
※子ども・子育て拠出金は、厚生年金保険の標準報酬月額および標準賞与額に拠出金率を乗じて算出します。
なお、法定福利費の実際の負担額は、従業員の年齢や給与、加入する健康保険制度、業種などによって異なります。企業の福利厚生予算を検討する際は、各制度の最新料率と自社の加入条件を確認しましょう。
参考:
項目 公的資料
健康保険・介護保険:協会けんぽ|2026年度の都道府県別保険料率
雇用保険:厚生労働省|2026年度の雇用保険料率
労災保険:厚生労働省|2026年度の労災保険率
厚生年金・子ども・子育て拠出金:日本年金機構|厚生年金保険の保険料
子ども・子育て支援金:協会けんぽ|子ども・子育て支援金率
福利厚生費の金額の上限を超過した場合や認められなかった場合は、給与として課税対象となり、納税義務が発生します。
節税対策を兼ねている場合は、企業担当者はもちろん、従業員も福利厚生費について十分理解する必要があるでしょう。
万が一納付し忘れた場合は、追徴課税のペナルティを課せられるため、注意が必要です。
この章では、そんな福利厚生費の上限設定に関する2つの注意点について説明します。
福利厚生費の金額の上限を設定する際は、社内でルールを明確に定め、従業員への周知を徹底しましょう。
非課税とするためには、福利厚生費に該当する旨を証明しなければなりません。
税務署から資料の提出を求められる場合に備え、レシートや領収書などを保管しておくと安心です。
特に、出張の多い業種や企業は、宿泊費や食事代などのさまざまな場面で、それぞれの従業員がお金を支払う機会が多くなります。
お店で受け取ったレシートや領収書が商談や移動中に紛失することのないよう、従業員にも注意を喚起しましょう。
後から入社した従業員も確認できるよう、福利厚生費の上限金額などルールの詳細を社則に明記するのもおすすめです。
福利厚生費には、認められないケースがあることにも注意しましょう。
特に、法定外福利厚生費は、金額の上限が「社会通念上、妥当な額」とやや漠然としているものが多いため、福利厚生費に該当するかの判断は容易ではありません。
しかし、次の2つに当てはまる場合は、明らかに福利厚生費の対象外となります。
1.家族経営で会社に雇用されている家族にかかった費用
2.個人事業主で従業員がいない場合の経営者にかかった費用
そもそも福利厚生は、企業の経営者が従業員とその家族に対し、経済的・身体的な面をサポートするサービスです。
上記のような、本来、家計で負担すべき費用や個人の生活費は、福利厚生費とはならないことに留意しましょう。
金額の上限が明示されていない福利厚生費については、妥当な金額がどの程度かを自社で十分吟味する必要があります。
また、企業経営上、節税対策に福利厚生費を活用するのも戦略のひとつでしょう。
しかし、福利厚生は、企業が従業員をどうサポートするかを伝えるメッセージ性を含むものです。
財務処理のために金額の上限を守るだけでなく、従業員に喜ばれる福利厚生サービスの導入も検討しましょう。
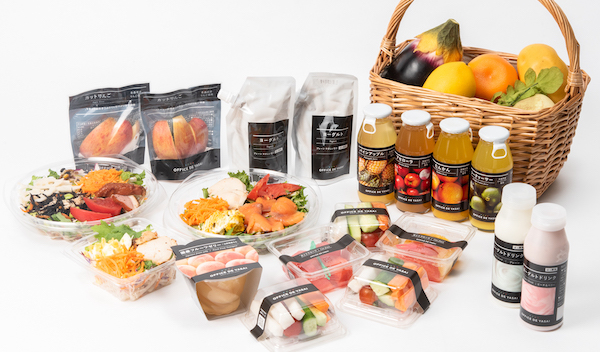
従業員を福利厚生でサポートするなら、衣食住の関連サービスがおすすめです。
なかでも、毎日食べる「食」に関する福利厚生は、健康面をサポートするだけでなく経済的な負担を減らせるため、従業員からも喜ばれるでしょう。
手軽に導入できるサービスをお探しなら、「OFFICE DE YASAI(オフィスでやさい)」はいかがでしょうか。
本サービスは、「健康経営優良法人」の認定を目指す多くの企業が導入しており、福利厚生としてだけでなく、健康経営の一環としても注目されています。
利用実績90%以上を誇る「OFFICE DE YASAI(オフィスでやさい)」は、食事の時間帯や不足気味の栄養素を補うなど、ニーズに合わせてメニューを選べるところも好評です。
手軽に導入できる健康社食で福利厚生を充実!
>> OFFICE DE YASAI(オフィスでやさい) <<

▼ お役立ち資料はこちら ▼

記事はありませんでした

OFFICE DE YASAI(オフィスでやさい)
サービス資料・料金表はこちら
福利厚生制度
社食(社員食堂)
社食(社員食堂)
株式会社阪急交通社

アパホテル&リゾート〈東京ベイ幕張〉
株式会社阪急交通社
アパホテル&リゾート〈東京ベイ幕張〉
OFFICE DE YASAI(オフィスでやさい)
サービス資料・料金表はこちら